ATR und Volatilität im Futures Trading: Marktbewegung richtig einordnen.
Wie stark bewegt sich ein Futuresmarkt aktuell – und ist diese Bewegung normal oder außergewöhnlich? ATR und Volatilität helfen, Schwankungsbreite, Risiko, Stop-Distanz und mögliche Zielbereiche objektiver einzuordnen. Entscheidend ist jedoch, die Kennzahlen nicht mit einer Richtungsprognose zu verwechseln.
Was ist die Average True Range?
Die Average True Range, kurz ATR, misst die typische Schwankungsbreite eines Marktes. Sie wurde entwickelt, um nicht nur die Handelsspanne zwischen Hoch und Tief einer Kerze zu betrachten, sondern auch Kurslücken gegenüber dem vorherigen Schlusskurs einzubeziehen. Gerade bei Futures ist das sinnvoll, weil Bewegungen zwischen zwei Handelsperioden einen wichtigen Teil des tatsächlichen Marktrisikos darstellen können.
Die zugrunde liegende True Range ist der größte Wert aus der aktuellen Spanne Hoch minus Tief, dem absoluten Abstand zwischen aktuellem Hoch und vorherigem Schlusskurs sowie dem absoluten Abstand zwischen aktuellem Tief und vorherigem Schlusskurs. Aus diesen Werten wird anschließend ein geglätteter Durchschnitt gebildet.
Wichtig: Die ATR beschreibt die Größe einer Bewegung, nicht deren Richtung. Eine hohe ATR kann sowohl in einem starken Aufwärtstrend als auch während eines heftigen Abverkaufs auftreten.
Warum ATR(14) so häufig verwendet wird
Eine verbreitete Einstellung ist die ATR über 14 Perioden. Auf dem Tageschart fließen damit ungefähr die letzten 14 Handelstage in die Berechnung ein. Auf einem 4-Stunden-Chart beziehen sich die Perioden entsprechend auf 4-Stunden-Kerzen. Durch die Glättung reagiert der Wert auf Veränderungen der Schwankungsbreite, ohne jede einzelne große Kerze sofort vollständig zu übernehmen.
Die Zahl 14 ist kein Naturgesetz. Sie ist ein sinnvoller Standard, weil sie kurzfristige Veränderungen erfasst und gleichzeitig ausreichend glättet. Für einen systematischen Scanner ist eine feste Einstellung außerdem wichtig, damit unterschiedliche Märkte nach derselben Logik beurteilt werden können.
Im EagleEye-Kontext dient ATR(14) deshalb als gemeinsame Bezugsgröße für Bewegungsstärke, ungewöhnliche Tageskerzen und die Entfernung wichtiger Kurslevels.
ATR zeigt Intensität – aber nicht Long oder Short
Eine steigende ATR bedeutet zunächst nur, dass sich der Markt stärker bewegt. Sie beantwortet nicht, ob der nächste Trade auf der Long- oder Short-Seite liegen sollte. Genau diese Trennung verhindert eine häufige Fehlinterpretation.
Ein Futuresmarkt kann innerhalb weniger Tage stark fallen und dabei eine deutlich steigende ATR zeigen. Er kann anschließend ein Reversal bilden, während die ATR weiterhin hoch bleibt. Ebenso kann ein stabiler Aufwärtstrend mit relativ moderater ATR laufen. Für die Richtung braucht der Trader deshalb weitere Informationen wie Trend, Marktstruktur, Unterstützungen, Widerstände, Momentum oder konkrete Einstiegstrigger.
ATR ist damit eher ein Maßstab für die Frage: Wie groß sind die aktuellen Bewegungen? Die Chartanalyse beantwortet dagegen die Frage, wie diese Bewegung einzuordnen ist.
Wann eine Tagesbewegung außergewöhnlich groß ist
Die absolute Größe einer Kerze allein sagt wenig aus. Eine Bewegung von zehn Punkten kann in einem Markt enorm und in einem anderen völlig gewöhnlich sein. Erst der Vergleich mit der eigenen ATR des Instruments schafft einen sinnvollen Bezug.
Liegt die Tagesbewegung beispielsweise deutlich über der üblichen ATR, ist das ein Hinweis auf eine außergewöhnliche Ausdehnung. Im EagleEye Marktscanner werden deshalb besonders große Bewegungen nicht nur in Punkten, sondern relativ zur typischen Schwankungsbreite betrachtet.
Eine außergewöhnlich große Kerze kann Trendbeschleunigung anzeigen, aber auch Erschöpfung oder den Beginn eines Reversals. Entscheidend sind Schlusskurs, Lage innerhalb der Kerze, vorherige Marktstruktur und die Reaktion an Unterstützungen oder Widerständen.
ATR relativ zum Kurs macht unterschiedliche Märkte besser vergleichbar
Eine ATR von 20 Punkten ist ohne Kontext kaum interpretierbar. Bei einem Instrument mit einem Kurs von 200 kann sie völlig anders zu bewerten sein als bei einem Markt mit einem Kurs von 20.000. Deshalb kann zusätzlich die ATR relativ zum aktuellen Preis betrachtet werden.
Damit entsteht ein relatives Maß für die typische Bewegung. Für konkrete Geldrisiken im Futureshandel reicht diese Prozentzahl jedoch nicht aus. Hier müssen zusätzlich Punktwert, Tickgröße und gegebenenfalls Kontraktspezifikationen berücksichtigt werden.
Der relative Vergleich ist vor allem bei der Vorauswahl hilfreich: Er zeigt, welche Märkte aktuell vergleichsweise ruhig oder bewegungsintensiv sind.
Das ATR-Perzentil zeigt, wo die aktuelle Volatilität historisch steht
Die aktuelle ATR wird noch aussagekräftiger, wenn sie mit ihrer eigenen Historie verglichen wird. Ein ATR-Perzentil kann beispielsweise prüfen, wo der aktuelle ATR-Wert innerhalb der vergangenen rund 250 Handelstage liegt.
Ein hohes Perzentil bedeutet, dass die aktuelle Schwankungsbreite im historischen Vergleich relativ hoch ist. Ein niedriges Perzentil weist auf eine ruhige Marktphase hin. Das ist hilfreicher als eine starre Grenze, weil jeder Futuresmarkt sein eigenes Volatilitätsprofil besitzt.
Auch das ATR-Perzentil ist keine Prognose. Ein hoher Wert sagt nicht, dass Volatilität sofort zurückgehen muss. Er macht lediglich sichtbar, dass das aktuelle Regime gegenüber der jüngeren Vergangenheit ungewöhnlich ist.
Volatilität verändert die Bedingungen eines Trades
Volatilität beschreibt die Stärke und Häufigkeit von Kursbewegungen. Für den Trader ist sie nicht nur eine Statistik, sondern verändert unmittelbar die praktischen Handelsbedingungen. In einem ruhigen Markt liegen normale Schwankungen enger zusammen. In einer hochvolatilen Phase können dieselben technischen Strukturen wesentlich größere Bewegungen und Rückläufe erzeugen.
Ein Stop, der in einer ruhigen Phase ausreichend weit entfernt ist, kann während einer Volatilitätsausweitung innerhalb einer normalen Gegenbewegung erreicht werden. Gleichzeitig können erreichbare Ziele größer werden. Deshalb müssen Stop, Positionsgröße und Erwartung an die Bewegung immer zum aktuellen Volatilitätsregime passen.
Was eine Volatilitätsausweitung bedeuten kann
Steigende Volatilität tritt häufig auf, wenn ein Markt aus einer ruhigen Struktur ausbricht, wichtige Nachrichten verarbeitet oder sich ein Trend beschleunigt. Sie kann aber ebenso während panischer Bewegungen oder kurzfristiger Übertreibungen entstehen.
Für einen Scanner ist deshalb nicht nur interessant, dass die ATR steigt, sondern wo dies geschieht. Eine große Bewegung direkt an einem langfristigen Hoch oder Tief besitzt einen anderen Kontext als dieselbe Bewegung mitten in einer trendlosen Zone.
Besonders spannend können Kombinationen aus extremer Tagesbewegung, langfristigem Kurslevel und anschließend sichtbarer Gegenreaktion sein. Das liefert noch keinen Trade, kann aber einen Markt auf der Beobachtungsliste deutlich nach oben bringen.
Auch sinkende Volatilität liefert wichtige Informationen
Nach starken Bewegungen nimmt die Schwankungsbreite häufig wieder ab. Ebenso können längere Konsolidierungen durch eine kontinuierlich sinkende ATR gekennzeichnet sein. Solche Phasen werden oft als Volatilitätskompression bezeichnet.
Eine niedrige ATR ist nicht automatisch ein Einstiegssignal für einen bevorstehenden Ausbruch. Sie zeigt lediglich, dass sich der Markt aktuell enger bewegt als zuvor. Erst eine klare technische Struktur, ein Breakout oder ein anderer definierter Trigger macht daraus ein handelbares Szenario.
Der Vorteil für die Marktbeobachtung liegt darin, unterschiedliche Regime zu erkennen: Expansion, Normalisierung und Kompression verlangen jeweils andere Erwartungen an Stop-Distanz und Bewegungsziel.
ATR kann helfen, Stop-Distanzen realistisch einzuordnen
Ein Stop sollte nicht allein deshalb an einer bestimmten Stelle liegen, weil dort eine feste Anzahl Punkte oder Prozent erreicht ist. Entscheidend ist zunächst die technische Idee: An welchem Kurslevel wäre das geplante Szenario objektiv nicht mehr gültig?
Danach kann die ATR prüfen, ob diese Distanz im Verhältnis zur normalen Marktbewegung plausibel ist. Liegt ein Stop extrem eng innerhalb einer üblichen Tagesbewegung, kann er bereits durch normales Marktrauschen erreicht werden. Liegt er dagegen sehr weit entfernt, kann das Risiko pro Kontrakt unverhältnismäßig groß werden.
ATR-basierte Stop-Multiplikatoren können eine Orientierung liefern. Sie ersetzen jedoch nicht die technische Invalidierung des konkreten Setups.
Auch Kursziele müssen zur aktuellen Schwankungsbreite passen
Ein theoretisch attraktives Chance-Risiko-Verhältnis hilft wenig, wenn das Ziel unter normalen Marktbedingungen kaum erreichbar ist. ATR kann deshalb auch bei der Plausibilitätsprüfung eines Zielbereichs helfen.
Liegt ein geplantes Ziel mehrere typische Tagesbewegungen entfernt, muss berücksichtigt werden, wie viel Zeit der Trade voraussichtlich benötigt und welche Widerstände oder Unterstützungen vorher im Weg liegen. Umgekehrt kann ein Ziel, das sehr nahe liegt, das mögliche Chance-Risiko-Verhältnis verschlechtern.
Der strukturierte Ansatz lautet daher: zunächst Setup und technisches Ziel bestimmen, anschließend Stop und Ziel in ATR-Einheiten einordnen und erst danach bewerten, ob das erwartete CRV realistisch ist.
Volatilität beeinflusst direkt die mögliche Positionsgröße
Je größer die notwendige Stop-Distanz ist, desto höher ist bei gleicher Kontraktzahl normalerweise das Geldrisiko. Eine konsequente Positionsgrößenberechnung berücksichtigt deshalb nicht nur die gewünschte Kontorisikogrenze, sondern auch den tatsächlichen Punktwert des jeweiligen Futures.
Das Risiko pro Kontrakt ergibt sich aus Stop-Distanz und Wert der Kursbewegung. Bei Futures müssen dafür die jeweiligen Kontraktspezifikationen bekannt sein. Ein volatiler Markt kann deshalb trotz eines attraktiven Setups eine kleinere Positionsgröße erfordern.
ATR hilft hier indirekt: Sie macht sichtbar, ob die aktuelle Schwankungsbreite ungewöhnlich hoch ist und der geplante Trade entsprechend mehr Raum benötigt.
Große ATR-Bewegungen können im Reversal-Kontext besonders interessant sein
Eine außergewöhnlich große Bewegung wird besonders relevant, wenn sie an einem markanten historischen Kurslevel stattfindet. Reagiert ein Markt beispielsweise am Mehrwochen- oder Mehrmonatstief mit einer sehr großen Abwärtskerze und schließt anschließend deutlich oberhalb seines Tagestiefs, kann dies auf eine Übertreibung mit Gegenreaktion hindeuten.
Das bedeutet noch nicht, dass automatisch gekauft werden sollte. Erst die Kombination aus Lage, Kerzenstruktur, Folgebewegung und einem definierten Trigger schafft einen belastbaren Ansatz.
Wie ein Scanner-Treffer anschließend strukturiert geprüft wird, beschreibt unser Praxisleitfaden zum richtigen Einsatz eines Futures Marktscanners.
ATR, COT und Saisonalität beantworten unterschiedliche Fragen
ATR beschreibt die aktuelle Schwankungsbreite. COT-Daten zeigen die Positionierung verschiedener Teilnehmergruppen im Futuresmarkt. Saisonalität untersucht wiederkehrende historische Tendenzen innerhalb bestimmter Kalenderabschnitte.
Gerade weil diese Informationen unterschiedliche Dinge messen, können sie sich sinnvoll ergänzen. Eine technisch interessante Übertreibung mit hoher ATR kann beispielsweise relevanter werden, wenn gleichzeitig eine auffällige Positionierung und eine historisch unterstützende saisonale Phase vorliegen.
Mehr zu Positionierung findest du im Leitfaden COT-Daten im Futures Trading. Die zeitliche historische Perspektive erklären wir ausführlich unter Saisonalität im Futures Trading.
Typische Fehlinterpretationen von ATR und Volatilität
- Eine steigende ATR wird automatisch als bullisches Signal interpretiert.
- Eine hohe ATR wird mit einem unmittelbar bevorstehenden Volatilitätsrückgang gleichgesetzt.
- Stops werden mechanisch nur als ATR-Multiplikator gesetzt.
- Der Punktwert des Futures wird bei der Positionsgröße nicht berücksichtigt.
- Ein außergewöhnlich großer Tag wird ohne Kurslevel und Marktstruktur bewertet.
- ATR-Werte verschiedener Märkte werden absolut miteinander verglichen.
- Hohe Volatilität führt trotz größerer Stop-Distanz nicht zu einer kleineren Position.
- Das Kursziel wird festgelegt, ohne seine Entfernung zur üblichen Bewegung zu prüfen.
Die ATR ist am wertvollsten als Bezugsgröße. Sie hilft, Bewegungen zu normalisieren und Risiko objektiver einzuordnen. Ihre Stärke entsteht aus der Kombination mit Marktstruktur und einem klaren Handelsplan.
ATR und Volatilität im EagleEye Marktscanner
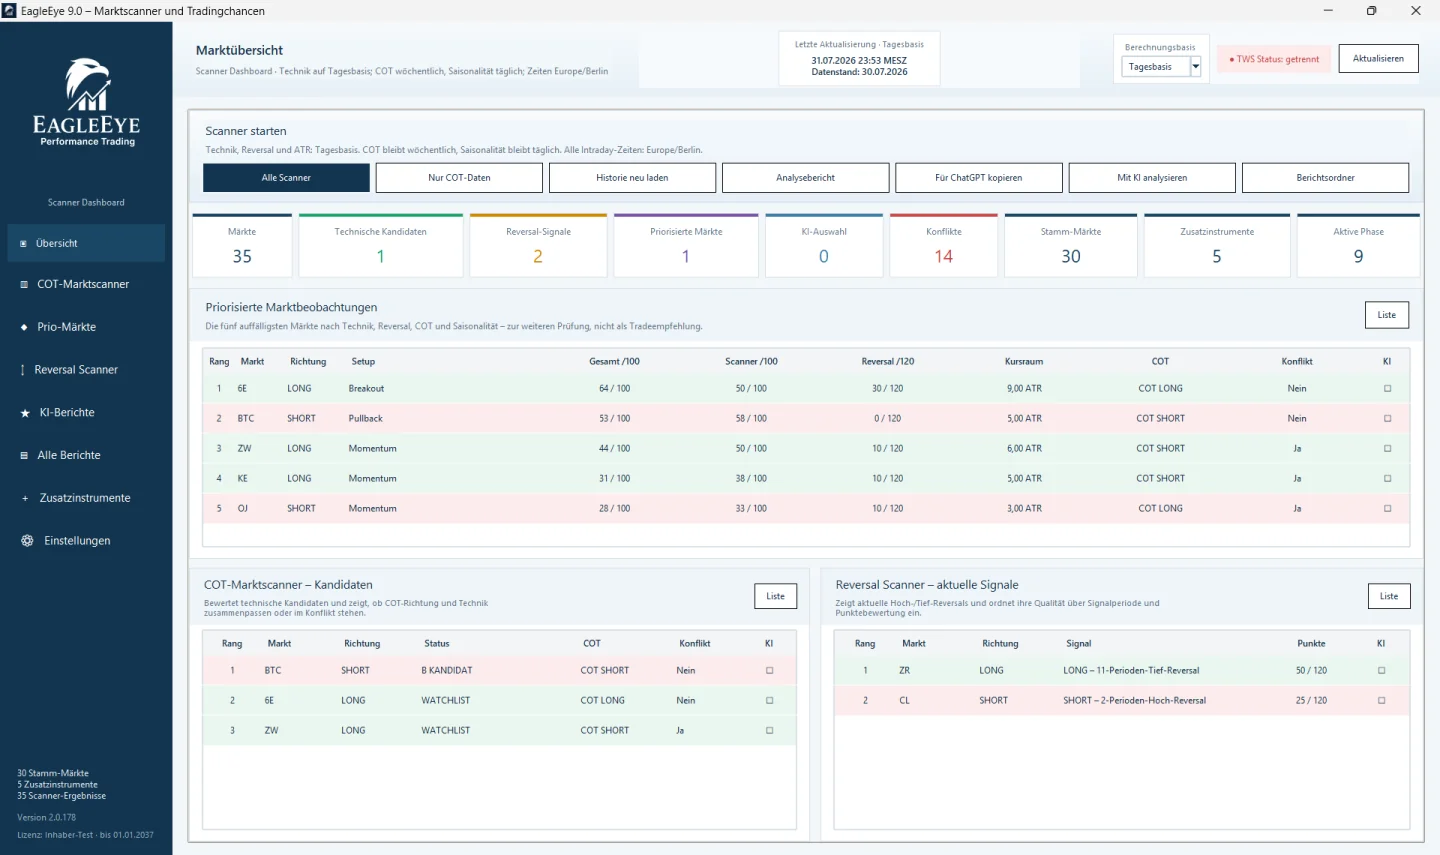
Der EagleEye Marktscanner nutzt ATR und Volatilitätsinformationen nicht isoliert. Sie werden mit technischer Marktstruktur, Reversal-Bereichen, Trendmerkmalen, Unterstützungen und Widerständen sowie weiteren Analysebausteinen kombiniert.
Dabei kann die ATR unter anderem helfen, außergewöhnliche Tagesbewegungen, Abstände zu Kurslevels und das aktuelle Schwankungsregime einzuordnen. Zusammen mit dem historischen ATR-Perzentil wird sichtbar, ob der Markt derzeit eher ruhig oder ungewöhnlich bewegungsintensiv ist.
Der Zweck bleibt die Vorauswahl. Ein Futures Marktscanner soll nicht automatisch entscheiden, welcher Trade eröffnet wird. Er soll diejenigen Märkte sichtbar machen, bei denen sich eine genauere Prüfung lohnt.
- Technische Auffälligkeit erkennen.
- Aktuelle ATR und relative Bewegungsgröße einordnen.
- Volatilitätsregime und ATR-Perzentil prüfen.
- Kurslevel, Trend und Reversal-Struktur untersuchen.
- COT und Saisonalität als zusätzlichen Kontext hinzunehmen.
- Stop, Ziel, CRV und Positionsgröße erst danach festlegen.
Grundprinzip: ATR sagt nicht, was der Markt als Nächstes tun wird. Sie hilft zu beurteilen, wie viel Bewegung aktuell normal ist und welches Risiko daraus für die Tradeplanung entsteht.
ATR macht Marktbewegung messbar – die Entscheidung braucht trotzdem Kontext
ATR und Volatilität gehören zu den wichtigsten Werkzeugen, wenn Futuresbewegungen objektiv eingeordnet werden sollen. Sie zeigen, ob ein Markt aktuell ruhig handelt, normale Schwankungen zeigt oder außergewöhnlich stark bewegt ist.
Für sich allein liefern diese Kennzahlen jedoch weder Long- noch Short-Signale. Ihr praktischer Nutzen entsteht, wenn sie mit Trend, Kurslevels, Reversal-Strukturen, COT-Positionierung und Saisonalität verbunden werden.
So wird aus einer bloßen Zahl ein sinnvoller Maßstab für Marktbewegung, Stop-Distanz, Zielsetzung und Positionsgröße. Genau darin liegt der Nutzen: nicht mehr Bewegung vorherzusagen, sondern das tatsächliche Risiko und die Qualität einer Marktsituation strukturierter beurteilen zu können.