Praxiswissen · Futures Trading
COT-Daten im Futures Trading: Positionierung richtig lesen.
Commercials, Managed Money, Netto-Positionierung und COT-Index: Wer die Commitments of Traders richtig einordnet, erhält einen zusätzlichen Blick auf die Struktur eines Futuresmarktes. Entscheidend ist jedoch der Kontext – nicht ein einzelner Extremwert.
In diesem Leitfaden
Grundlagen
Was sind COT-Daten?
Wer Futures handelt, verfügt über eine Informationsquelle, die in dieser Form für viele andere Märkte nicht zur Verfügung steht: die Commitments of Traders Reports, kurz COT-Berichte.
Die Berichte werden von der amerikanischen Commodity Futures Trading Commission, kurz CFTC, veröffentlicht. Sie basieren auf gemeldeten Positionen größerer Marktteilnehmer und zeigen, wie verschiedene Gruppen in Futures und – abhängig vom jeweiligen Bericht – auch Optionen auf Futures positioniert sind.
Damit liefern COT-Daten eine andere Art von Information als ein klassischer Chart. Der Chart beantwortet: Was hat der Markt gemacht? COT-Daten können zusätzlich zeigen: Wie haben sich bedeutende Marktteilnehmer positioniert?
Im Kern wird sichtbar, wie viele Kontrakte bestimmte Gruppen long oder short halten, ob zusätzlich Spreading-Positionen ausgewiesen werden und wie sich die Positionierung gegenüber der Vorwoche verändert hat.
Genau hier liegt gleichzeitig die wichtigste Einschränkung: Eine auffällige Positionierung ist kein automatisches Kauf- oder Verkaufssignal. COT liefert vor allem Marktkontext.
Berichtsarten
Nicht jeder COT-Bericht verwendet dieselben Teilnehmergruppen
Bevor COT-Daten interpretiert werden, ist eine wichtige Unterscheidung notwendig: Es gibt nicht nur einen einzigen COT-Bericht.
Zu den wichtigen Berichtsarten gehören unter anderem:
- Legacy COT
- Disaggregated COT
- Traders in Financial Futures – TFF
Im klassischen Legacy-Bericht werden meldepflichtige Positionen hauptsächlich in Commercial und Non-Commercial unterteilt.
Der detailliertere Disaggregated Report für viele physische Rohstoffmärkte unterscheidet dagegen unter anderem:
- Producer / Merchant / Processor / User
- Swap Dealers
- Managed Money
- Other Reportables
Für Finanz-Futures verwendet die CFTC wiederum den Traders in Financial Futures Report. Dort finden sich andere Kategorien wie Dealer/Intermediary, Asset Manager/Institutional und Leveraged Funds.
Begriffe wie „Commercials“ oder „Managed Money“ dürfen deshalb nicht bei jedem Futuresmarkt vollkommen identisch interpretiert werden. Entscheidend ist immer, welcher Bericht und welche Teilnehmergruppe zum jeweiligen Markt gehören.
Absicherung
Wer sind die Commercials?
Im Trading-Sprachgebrauch wird häufig von den Commercials gesprochen. Im klassischen Legacy-COT sind damit Marktteilnehmer gemeint, deren Futuresaktivität überwiegend mit kommerzieller Absicherung beziehungsweise wirtschaftlichem Risikomanagement verbunden ist.
Im detaillierteren Disaggregated Report wird dieser Bereich differenzierter dargestellt. Besonders anschaulich ist die Kategorie Producer / Merchant / Processor / User.
Dazu gehören Unternehmen, die mit dem zugrunde liegenden physischen Rohstoff geschäftlich verbunden sind – beispielsweise als Produzent, Händler, Verarbeiter oder Verbraucher – und Futures zur Steuerung wirtschaftlicher Risiken einsetzen.
Ein vereinfachtes Beispiel: Ein Unternehmen produziert einen Rohstoff und möchte sich gegen fallende Preise absichern. Dazu kann es Futures verkaufen.
Eine große Short-Position bedeutet in diesem Fall nicht automatisch: „Das Unternehmen erwartet einen Crash.“ Die Position kann schlicht Teil des normalen Absicherungsgeschäfts sein.
Genau deshalb sollten Commercial-Positionen nicht wie die Meinung eines klassischen Spekulanten gelesen werden.
Spekulatives Kapital
Wer ist Managed Money?
Die Kategorie Managed Money wird im Disaggregated COT verwendet. Hier findet sich ein bedeutender Teil professionell verwalteten beziehungsweise spekulativ ausgerichteten Kapitals.
Dazu können beispielsweise Commodity Trading Advisors, Commodity Pool Operators und von der CFTC entsprechend klassifizierte Fonds gehören.
Für die Analyse ist diese Gruppe interessant, wenn man beurteilen möchte, wie stark professionelles spekulatives Kapital momentan auf einer Marktseite engagiert ist.
Aber auch hier gilt: Eine große Long-Position bedeutet nicht, dass ein Markt zwingend weiter steigen muss.
Gerade sehr einseitige Positionierungen können irgendwann auch ein Risiko darstellen. Wenn ein großer Teil des relevanten Kapitals bereits auf derselben Seite positioniert ist, stellt sich irgendwann die Frage, wer als Nächstes noch zusätzlich kaufen oder verkaufen soll.
Long minus Short
Long, Short und Netto-Positionierung
Eine einfache Form der COT-Auswertung besteht darin, Long- und Short-Positionen einer Teilnehmergruppe miteinander zu vergleichen.
Ein stark vereinfachtes Beispiel: Managed Money hält 100.000 Long-Kontrakte und 40.000 Short-Kontrakte.
Daraus ergibt sich eine Netto-Position von +60.000 Kontrakten. Die Gruppe ist damit netto long.
Umgekehrt ergeben 40.000 Long-Kontrakte und 100.000 Short-Kontrakte eine Netto-Position von −60.000 Kontrakten.
Die Netto-Positionierung macht verschiedene Wochen leichter vergleichbar. Doch eine Zahl wie +60.000 besitzt für sich genommen noch relativ wenig Aussagekraft.
Die entscheidende Frage lautet: Ist +60.000 für genau diesen Markt außergewöhnlich?
Einordnung
Warum historische Vergleiche wichtiger sind als absolute Zahlen
Jeder Futuresmarkt besitzt eine andere Marktgröße, Liquidität und Struktur. Eine Netto-Position von 60.000 Kontrakten kann in einem Markt außergewöhnlich und in einem anderen vollkommen normal sein.
COT-Daten sollten deshalb selten ausschließlich anhand absoluter Zahlen beurteilt werden.
Interessanter ist die Position relativ zur eigenen Vergangenheit: Wie hoch war sie während der vergangenen zwölf Monate? Wie hoch in drei Jahren? Wie hoch in fünf Jahren?
Dadurch wird aus der Information „Managed Money ist 60.000 Kontrakte long“ beispielsweise: „Managed Money befindet sich nahe der stärksten Netto-Long-Position der vergangenen drei Jahre.“
Erst durch diese historische Einordnung wird sichtbar, ob eine aktuelle Positionierung tatsächlich ungewöhnlich ist.
Historische Bandbreite
Was ist der COT-Index?
Beim COT-Index muss zwischen den offiziellen CFTC-Rohdaten und einer daraus berechneten Analysekennzahl unterschieden werden.
Der COT-Index, wie er in vielen Trading-Auswertungen verwendet wird, ist keine von der CFTC vorgegebene Handelsampel. Er wird aus historischen Positionierungswerten abgeleitet.
Vereinfacht lautet die Frage: Wo befindet sich die aktuelle Positionierung innerhalb einer zuvor definierten historischen Bandbreite?
Häufig wird das Ergebnis auf eine Skala von 0 bis 100 normiert. Ein Wert nahe 100 bedeutet dann, dass sich die betrachtete Gruppe relativ zum gewählten Zeitraum am oberen Ende ihrer historischen Positionierung befindet. Ein Wert nahe 0 liegt entsprechend am unteren Ende.
Wichtig ist der Zeitraum. Ein 1-Jahres-COT-Index kann etwas anderes zeigen als ein 3- oder 5-Jahres-COT-Index.
Warum mehrere Zeiträume sinnvoll sind
Eine Positionierung kann auf Sicht eines Jahres extrem erscheinen, über fünf Jahre betrachtet aber keineswegs außergewöhnlich sein.
Mehrere Zeiträume helfen deshalb dabei, zwischen kurzfristig ungewöhnlich und langfristig außergewöhnlich zu unterscheiden.
Dynamik
Die Veränderung gegenüber der Vorwoche kann genauso wichtig sein
Nicht nur der absolute Zustand zählt. Auch die Dynamik der Positionierung kann wichtige Hinweise liefern.
Angenommen, Managed Money ist bereits stark netto short. Werden in der aktuellen Berichtswoche weitere Short-Positionen aufgebaut und gleichzeitig Long-Positionen reduziert, zeigt das eine andere Entwicklung als eine Situation, in der dieselbe Gruppe weiterhin netto short ist, aber massiv Shorts abbaut.
Die absolute Netto-Position könnte in beiden Situationen ähnlich aussehen. Das Verhalten dahinter ist jedoch unterschiedlich.
Deshalb lohnt sich nicht nur die Frage: „Wo steht die Positionierung?“ Ebenso wichtig ist: „Wie verändert sie sich?“
Wichtige Grenze
Warum COT kein Timing-Indikator ist
Das ist eine der wichtigsten Regeln beim Umgang mit COT-Daten: Ein COT-Extrem sagt nicht, wann ein Markt dreht.
Eine Teilnehmergruppe kann über Wochen oder länger extrem positioniert bleiben. Der Kurs kann währenddessen weiter in dieselbe Richtung laufen.
Wer ausschließlich aufgrund eines COT-Extrems gegen einen bestehenden Trend handelt, kann deshalb erheblich zu früh liegen.
COT sollte eher als Hintergrundinformation verstanden werden. Es beschreibt einen Teil der Marktstruktur. Der eigentliche Einstieg benötigt weiterhin einen nachvollziehbaren Trigger.
Ein COT-Extrem ohne technisches Signal
Angenommen, ein Rohstoff befindet sich seit Wochen in einem starken Abwärtstrend und eine relevante Teilnehmergruppe weist inzwischen eine historisch ungewöhnliche Positionierung auf.
Das ist noch kein automatisches Long-Signal. Der Markt könnte problemlos weiter fallen.
Interessanter wird die Situation erst, wenn beispielsweise zusätzlich eine langfristige Unterstützung erreicht wird, die Abwärtsdynamik nachlässt, ein technisches Reversal entsteht oder weitere unabhängige Faktoren das Szenario unterstützen.
Kurz gesagt: COT liefert den Kontext. Der Chart liefert das Timing.
Zusammenspiel
COT und technische Analyse miteinander verbinden
Die Kombination unterschiedlicher Informationsarten ist in vielen Fällen wesentlich interessanter als die isolierte Betrachtung eines einzelnen Faktors.
Ein mögliches Long-Szenario könnte beispielsweise enthalten:
- Technik: Der Markt testet ein relevantes Mehrmonatstief.
- Reversal: Es entsteht eine sichtbare Gegenreaktion.
- ATR: Der vorherige Abverkauf war außergewöhnlich groß.
- COT: Eine relevante Teilnehmergruppe befindet sich historisch in einem auffälligen Bereich.
- Saisonalität: Eine saisonal stärkere Phase beginnt.
Keine dieser Informationen alleine muss einen Trade rechtfertigen. Zusammen können sie jedoch dafür sorgen, dass der Markt eine höhere Analysepriorität erhält.
Genau diesen nächsten Schritt behandelt auch unser Praxisleitfaden „Futures Marktscanner richtig nutzen“ .
Unabhängige Faktoren
COT und Saisonalität sind nicht dasselbe
COT und Saisonalität werden häufig gemeinsam verwendet, beschreiben jedoch vollkommen unterschiedliche Dinge.
COT zeigt, wie bestimmte Marktteilnehmer aktuell beziehungsweise zum jeweiligen Berichtsstichtag positioniert sind.
Saisonalität untersucht dagegen, wie sich ein Markt in vergleichbaren Kalenderperioden historisch häufig verhalten hat.
Das eine ist Positionierungsinformation. Das andere ist ein historisches Zeitmuster.
Wenn beide Faktoren dasselbe Szenario unterstützen, kann das interessant sein. Wenn sie sich widersprechen, ist aber gerade dieser Widerspruch ebenfalls eine wertvolle Information für die weitere Analyse.
Teilnehmergruppen
Commercials gegen Managed Money – wer hat „recht“?
Diese Frage führt häufig in die falsche Richtung. Commercials und Managed Money verfolgen unterschiedliche Ziele.
Ein Produzent sichert möglicherweise zukünftige Verkaufspreise ab. Ein Fonds verfolgt dagegen ein spekulatives oder systematisches Handelsmodell.
COT sollte deshalb nicht wie ein Wettkampf gelesen werden: Commercials gegen Fonds – wer gewinnt?
Interessanter ist die Frage: Wie ungewöhnlich ist die aktuelle Positionierung jeder Gruppe und wie verändert sie sich?
Ein starkes Ungleichgewicht zwischen verschiedenen Teilnehmergruppen kann auf eine besondere Marktsituation hinweisen. Es ersetzt jedoch weiterhin keine technische Handelsentscheidung.
Finanzmärkte
Eine wichtige Besonderheit bei Finanz-Futures
Bei Rohstoffen aus den Bereichen Energie, Metalle oder Agrar sind Begriffe wie Producer/Merchant und Managed Money besonders anschaulich.
Bei Finanz-Futures funktioniert diese Einteilung jedoch nicht identisch.
Für Finanzkontrakte verwendet die CFTC den Traders in Financial Futures Report mit anderen Kategorien, darunter beispielsweise Dealer/Intermediary, Asset Manager/Institutional und Leveraged Funds.
Ein sinnvoller COT-Vergleich muss deshalb stets berücksichtigen: Welcher Bericht und welche Teilnehmergruppe passen zu diesem Futuresmarkt?
Grenzen
Was COT-Daten nicht leisten können
Die Daten sind nicht intraday
COT ist kein Echtzeitindikator. Zwischen dem zugrunde liegenden Berichtsstichtag und der Veröffentlichung liegt Zeit. Für kurzfristiges Intraday-Timing sind COT-Daten deshalb nicht gedacht.
Die konkrete Motivation jeder einzelnen Position ist unbekannt
Die Zuordnung eines Marktteilnehmers zu einer Kategorie beschreibt dessen grundlegende geschäftliche Einordnung. Sie verrät jedoch nicht zuverlässig, warum jede einzelne Position konkret gehalten wird.
Eine Kategorie ist keine einheitliche Meinung
Managed Money besteht nicht aus einem einzigen Fonds. Commercials sind ebenfalls keine einzelne Person. Innerhalb einer Gruppe existieren unterschiedliche Strategien, Zeithorizonte und Motive.
Historische Extreme können noch extremer werden
Dass eine Positionierung bereits ungewöhnlich ist, bedeutet nicht, dass sie nicht noch ungewöhnlicher werden kann. Genau deshalb sollte ein Extremwert allein niemals den Zeitpunkt eines Einstiegs bestimmen.
Praxis
Ein sinnvoller COT-Workflow
- Markt auswählen: Nicht jeden Datensatz isoliert studieren, sondern zuerst interessante Futures identifizieren.
- Relevante Teilnehmergruppe bestimmen: Welcher COT-Bericht und welche Kategorie passen zu diesem Markt?
- Netto-Positionierung betrachten: Long und Short beziehungsweise die relevante Nettogröße vergleichen.
- Veränderung zur Vorwoche prüfen: Wird eine bestehende Positionierung verstärkt oder abgebaut?
- Historischen Kontext prüfen: Ist der Wert nur kurzfristig oder auch langfristig außergewöhnlich?
- COT-Index einordnen: Wo befindet sich die Position relativ zur historischen Bandbreite?
- Chart prüfen: Unterstützung, Widerstand, Trend, Reversal und Marktstruktur beurteilen.
- Saisonalität ergänzen: Unterstützt oder widerspricht sie dem Szenario?
- Gegenargumente suchen: Welche Informationen sprechen gegen die Handelsidee?
- Erst danach einen Tradeplan erstellen: Einstieg, Stop, Ziel, Chance-Risiko-Verhältnis und Risiko definieren.
Automatisierte Vorauswahl
Wie ein Futures Marktscanner bei der COT-Analyse helfen kann
Wer viele Futures beobachtet, müsste diesen Prozess normalerweise für zahlreiche Märkte manuell durchführen.
Genau hier kann ein Futures Marktscanner Arbeit übernehmen.
Er kann auffällige Positionierungen, Veränderungen oder Extrembereiche mit technischen Informationen kombinieren und damit die Märkte priorisieren, bei denen eine genauere Analyse sinnvoll erscheint.
Der Nutzen besteht nicht darin, aus COT ein automatisches Handelssignal zu machen.
Der Nutzen besteht darin, schneller zu erkennen: Bei welchen Märkten lohnt sich heute eine genauere Analyse?
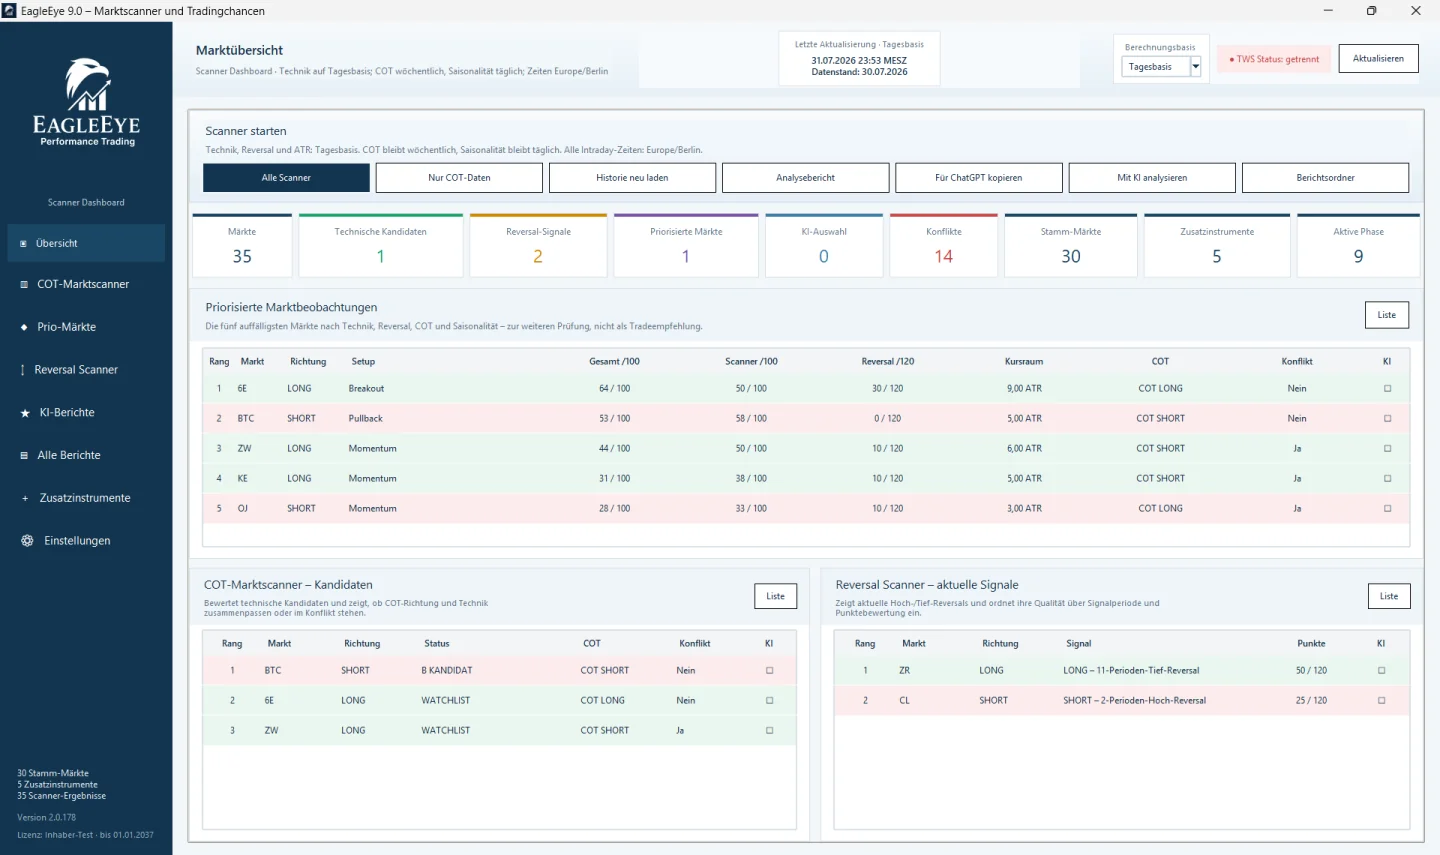
Der EagleEye Marktscanner verbindet deshalb COT-Informationen mit technischer Analyse, Volatilität und Saisonalität. Die endgültige Handelsentscheidung bleibt beim Trader.
Quellenhinweis
Offizielle COT-Daten stammen von der CFTC
Die zugrunde liegenden Commitments-of-Traders-Daten und die offiziellen Beschreibungen der Teilnehmerkategorien werden von der US-amerikanischen Commodity Futures Trading Commission veröffentlicht.
Für Detailfragen zu Berichtsarten, Teilnehmerklassifizierung, Berichtsstichtagen und Methodik sollte deshalb immer die offizielle CFTC-Dokumentation als Primärquelle herangezogen werden.
Fazit
COT zeigt Positionierung – nicht die Zukunft.
Ein extremes COT-Niveau kann einen Markt interessant machen. Die Handelsentscheidung entsteht jedoch erst, wenn die Positionierungsdaten mit einem nachvollziehbaren technischen Szenario und einem klaren Tradeplan zusammenpassen.
Ein sinnvoller Analyseweg kann beispielsweise lauten: Netto-Positionierung → Veränderung → historischer Vergleich → COT-Index → Charttechnik → Saisonalität → Tradeplan.
Wer COT auf diese Weise verwendet, versucht nicht vorherzusagen, was der Markt tun muss. Die Daten helfen vielmehr dabei, besser zu beurteilen, welche Märkte eine genauere Untersuchung verdienen.